TANJUNG SELOR, indcyber.com — Tata kelola keuangan Pemerintah Provinsi Kalimantan Utara (Kaltara) di bawah kepemimpinan daerah saat ini berada di bawah sorotan tajam. Berdasarkan Laporan Hasil Pemeriksaan (LHP) Badan Pemeriksa Keuangan (BPK) atas Laporan Keuangan Pemerintah Daerah (LKPD) Tahun Anggaran 2025, ditemukan karut-marut fatal dalam pengelolaan kas daerah, khususnya pada dana yang telah ditentukan penggunaannya (earmarked funds).
Pencairan dana yang dilakukan oleh Bendahara Umum Daerah (BUD) terbukti abai terhadap sumber dana dan ugal-ugalan karena hanya berorientasi pada ketersediaan kas gelondongan. Praktik semacam ini bukan sekadar persoalan administratif, melainkan pelanggaran serius terhadap prinsip pengelolaan keuangan negara yang diatur dalam undang-undang.
1. Fakta Angka & Temuan Pelanggaran: Dana Reboisasi dan Kas Earmarked Dipertanyakan
Dalam dokumen pemeriksaan BPK, sejumlah angka fantastis dan inkonsistensi pengelolaan anggaran diungkap secara telanjang:
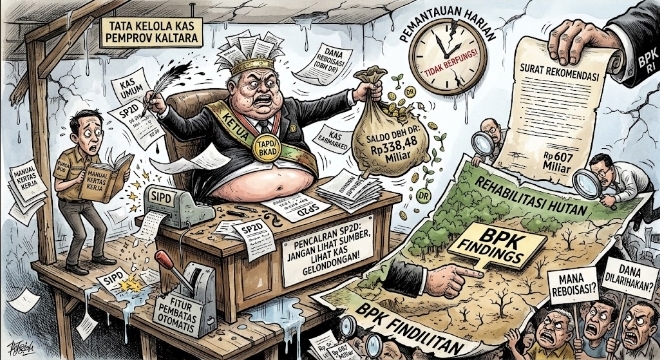
* Saldo DBH DR Fantastis Rp338,48 Miliar: Saldo Dana Bagi Hasil Dana Reboisasi (DBH DR) pada akhir 2025 tercatat sebesar Rp338.488.544.676. Angka ini terakumulasi dari saldo awal Rp337.890.271.413, penerimaan tahun berjalan Rp53.009.072.000, serta penggunaan sebesar Rp52.410.798.737.
* Kenaikan Saldo di Tengah Masalah Penggunaan: Ironisnya, saldo DBH DR justru mencatat peningkatan sebesar Rp598.273.263 dari tahun sebelumnya. Padahal, dana ini memiliki peruntukan khusus yang sangat ketat, yakni untuk reboisasi, rehabilitasi hutan dan lahan, serta pemulihan lingkungan.
* Selisih Angka Laporan Kas Rp607 Miliar: BPK menemukan kelompok dana yang telah ditentukan penggunaannya pada 2025 mencapai Rp607.862.434.732. Namun, tabel terperinci dalam laporan keuangan justru menyajikan angka agregat yang berbeda drastis setelah koreksi saldo. Inkonsistensi ini menunjukkan lemahnya transparansi dan akuntabilitas penyusunan laporan keuangan Pemprov Kaltara.
2. Bedah Pelanggaran Hukum & Lemahnya Pengendalian TAPD – BKAD
BPK menelusuk akar masalah dan menemukan pembiaran sistemik yang melibatkan pejabat strategis di lingkup Pemprov Kaltara:
A. Pengabaian Tanggung Jawab Sekretaris Daerah Selaku Ketua TAPD
Sekretaris Daerah selaku Ketua Tim Anggaran Pemerintah Daerah (TAPD) gagal memastikan penandaan (tagging) sumber dana secara presisi pada anggaran belanja sejak tahap perencanaan di APBD maupun APBD Perubahan. Akibatnya, terjadi ketidaksesuaian fatal antara tagging anggaran dengan proyeksi pendapatan riil yang menjadi sumber pembiayaan kegiatan.
B. Kegagalan BKAD dan Kuasa BUD dalam Pengendalian Kas
Kepala Badan Keuangan dan Aset Daerah (BKAD) selaku BUD terbukti gagal total menjalankan fungsi pengawasannya.
* Manipulasi Kertas Kerja Manual: Upaya Kuasa BUD melakukan penandaan lewat kertas kerja manual terbukti gagal total dan tidak efektif.
* Pencairan SP2D Tanpa Seleksi Sumber Dana: Penerbitan Surat Perintah Pencairan Dana (SP2D) dilakukan serampangan tanpa memedulikan apakah sumber dana pada rekening kegiatan yang bersangkutan masih tersedia atau tidak.
* Absennya Pemantauan Harian: BUD terbukti tidak melakukan pemantauan harian atas ketersediaan kas berdasarkan masing-masing sumber dana. Hal ini melanggar standar manajemen kas daerah, sehingga dokumen perencanaan kas seperti Surat Penyediaan Dana (SPD) dan Rencana Anggaran Kas (RAK) kehilangan validitasnya.
C. Celah Sistemik Aplikasi SIPD Dimanfaatkan
Alasan teknis yang dilontarkan pemerintah daerah—bahwa aplikasi Sistem Informasi Pemerintahan Daerah (SIPD) Tahun 2025 belum memiliki fitur pembatasan otomatis pada rekening kegiatan yang dananya sudah kosong—tidak bisa diterima begitu saja sebagai pembenar. Fakta bahwa Surat Perintah Membayar (SPM) yang telah teregistrasi tetap diproses untuk penerbitan SP2D menunjukkan adanya unsur pembiaran birokratis yang membahayakan uang rakyat.
3. Desakan Pengusutan Tuntas: Ke Mana Aliran Dana Tersebut?
Temuan BPK ini memicu deretan pertanyaan mendasar yang harus dijawab oleh Pemprov Kaltara secara transparan:
* Berapa persisnya volume SP2D yang diterbitkan tanpa penelusuran sumber dana secara memadai selama tahun anggaran 2025?
* Kegiatan fiktif atau program apa saja yang menggunakan kas dari sumber dana yang tidak sesuai peruntukannya (cross-financing ilegal)?
* Bagaimana komitmen Gubernur Kaltara dalam menindak tegas Sekretaris Daerah dan Kepala BKAD atas kelalaian fatal ini?
Daftar Dokumen Kunci yang Wajib Diaudit & Dibuka ke Publik:
* Dokumen tagging APBD dan APBD Perubahan Tahun 2025.
* Daftar seluruh penerbitan SP2D lintas perangkat daerah.
* Buku kas harian berdasarkan sumber dana riil.
* Dokumen SPD dan RAK.
* Laporan realisasi penggunaan DBH DR secara rinci per Organisasi Perangkat Daerah (OPD).
Catatan Investigasi
Meskipun BPK mencatat bahwa hingga laporan diterbitkan belum ada kesimpulan final mengenai penyalahgunaan saldo DBH DR untuk kepentingan pribadi (mens rea korupsi langsung), tata kelola ugal-ugalan ini merupakan pelanggaran berat terhadap disiplin fiskal dan perundang-undangan pengelolaan keuangan daerah.
Jika Pemprov Kaltara gagal menyajikan dokumen pertanggungjawaban yang valid dalam batas waktu tindak lanjut rekomendasi BPK, maka aparat penegak hukum (Kejaksaan dan Kepolisian) didorong untuk segera turun tangan mengusut potensi penyelewengan dana umat dan lingkungan tersebut!(Liang )